Nem elég a jó fizetés: az ingatlanfedezet hibái, amelyek miatt elbukhat a lakáshitel
A lakáshitel sorsa nemcsak az igénylő fizetőképességén múlik: az ingatlan jogi, műszaki és piaci minősége önálló bírálati tényező. Egy problémás fedezet több önerőt, kisebb hitelt vagy akár teljes banki elutasítást is eredményezhet.
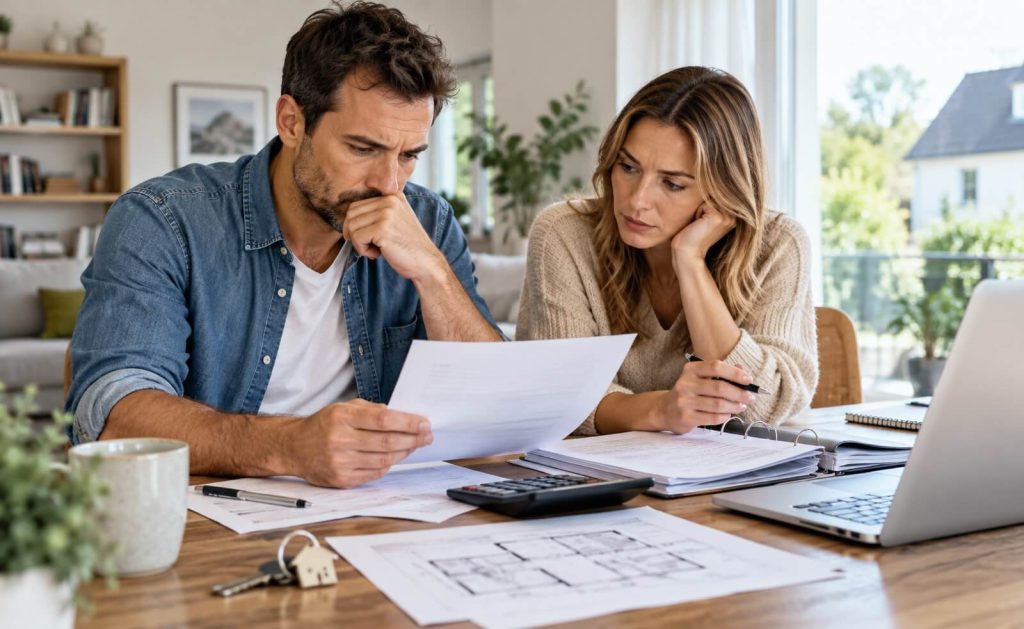
A magas és stabil jövedelem önmagában nem garantálja a lakáshitel jóváhagyását, mert jelzáloghitelnél a bank egyszerre bírálja az adóst és a fedezetként felajánlott ingatlant. Előfordulhat, hogy a JTM alapján a kívánt törlesztőrészlet bőven finanszírozható, az értékbecslés vagy a tulajdoni helyzet mégis megakasztja az ügyletet. A bank ugyanis nem egyszerűen azt vizsgálja, mennyit ér a lakás a piacon, hanem azt is, mennyire értékesíthető, jogilag rendezett és hosszú távon elfogadható fedezet. Egy rosszul megválasztott ingatlan ezért akkor is finanszírozási falat jelenthet, ha az igénylő jövedelmi oldala kifejezetten erős.
A vételár nem azonos azzal az értékkel, amelyből a bank finanszíroz
A lakáshitel egyik leggyakoribb félreértése, hogy a vevő a vételárból indul ki, miközben a bank saját értékbecslésre támaszkodik. A piaci forgalmi értéket értékbecslő állapítja meg, és ez eltérhet attól az összegtől, amelyben az eladó és a vevő megállapodott. Ha egy 70 millió forintos vételárú lakást a bank lényegesen alacsonyabb értékre becsül, a finanszírozható hitelösszeg is csökkenhet. A különbséget ilyenkor további önerőből kell előteremteni, hiába lenne az igénylő jövedelme elegendő nagyobb hitelhez. Ez a finanszírozási anomália különösen túlárazott vagy gyorsan dráguló részpiacokon jelentkezhet.
A hitelfedezeti arány azt mutatja meg, hogy az ingatlan elfogadott értékéhez képest mekkora hitel helyezhető a fedezetre. A jogszabályi maximum azonban nem kötelező banki célérték, ezért a finanszírozó saját kockázati szabályzata ennél szigorúbb lehet. Egy nehezebben értékesíthető ingatlan esetében a bank nagyobb saját forrást kérhet, vagy eleve kisebb hitelösszeggel számolhat. A hitelbiztosítéki érték logikája pontosan ezt a kockázatot tükrözi: nem azt méri, hogy optimális piaci helyzetben mennyiért adható el az ingatlan, hanem milyen biztonsággal fedezi a tartozást kedvezőtlenebb környezetben is. Az önerő ezért nem pusztán jogszabályi minimum, hanem a fedezet minőségétől függő banki biztonsági tartalék is.
Tipp: lakásvásárlás előtt nem célszerű a teljes megtakarítást a minimálisan kalkulált önerőre felépíteni. A vételár és az értékbecslés közötti eltérésre külön likviditási puffert indokolt fenntartani, mert néhány százalékos értékkülönbség is több millió forintos pótlólagos saját forrást igényelhet. Az előzetes értékbecslés vagy banki előminősítés különösen akkor lehet hasznos, ha a vételár magas a környék hasonló ingatlanaihoz képest. A foglaló összegét is úgy célszerű vállalni, hogy egy kedvezőtlenebb értékbecslés ne kényszerítse az ügyfelet drága személyi kölcsön felvételére. Az önerő biztonságos méretezését mindig a bank által elfogadható fedezeti értékhez, nem pusztán a szerződéses vételárhoz indokolt igazítani.
Igényeld 200 000 Ft jóváírással! Otthon Start Program - promóció - Akár 200 000 Ft értékű jóváírással MagNet Otthon Start Lakáshitel
 Érdekel
A jogilag rendezetlen ingatlan erős jövedelem mellett is elbukhat
A tulajdoni lap az egyik első olyan dokumentum, amelyből a bank a fedezet jogi állapotát vizsgálja. Haszonélvezeti jog, végrehajtási jog, elidegenítési vagy terhelési tilalom, rendezetlen tulajdoni hányad, folyamatban lévő bejegyzés vagy egyéb teher mind olyan körülmény lehet, amely további vizsgálatot igényel. Bizonyos terhek rendezhetők a hitel folyósításával párhuzamosan, mások azonban a bank számára elfogadhatatlan kockázatot teremthetnek. A probléma itt nem az ingatlan piaci értéke, hanem az, hogy a bank szükség esetén mennyire tudná jogilag tisztán érvényesíteni a jelzálogjogát. A fedezet elfogadhatósága ezért jogi kérdés is.
Családi háznál vagy osztatlan közös tulajdonnál további problémát jelenthet, ha a valós állapot és az ingatlan-nyilvántartás nincs összhangban. Egy hozzáépített helyiség, beépített tetőtér, engedély nélkül kialakított melléképület vagy a térképmásolattól eltérő épületkontúr önmagában is megakaszthatja az értékbecslést. A bank számára az a terület számít biztonságosan fedezetnek, amely jogilag és műszakilag is megfelelően azonosítható. Ha az eladó évekkel korábban engedély vagy átvezetés nélkül bővítette az épületet, ezt a vevő hitelügylete örökölheti problémaként. Egy magas jövedelmű ügyfél ilyen esetben sem tudja „jövedelemmel kiváltani” a fedezeti hibát.
Fontos: az osztatlan közös tulajdon nem automatikusan finanszírozhatatlan, de a használati viszonyok rendezése döntő lehet. A bank számára egyértelműnek kell lennie, mely ingatlanrészt használja az adós, hogyan biztosított a megközelítés, és megfelelő-e a használati megállapodás. Hasonlóan érzékeny lehet egy olyan ingatlan, amely ugyan lakásként funkcionál, de az ingatlan-nyilvántartási besorolása eltér ettől. A banki fedezetértékelés nem az életvitelszerű használatból, hanem a jogilag dokumentált státuszból indul ki. A tulajdoni lap és szükség esetén a térképmásolat ellenőrzését ezért célszerű már a foglaló előtt elvégezni.
A műszaki állapot és az értékesíthetőség ugyanúgy banki kockázat
A bank nemcsak azt vizsgálja, hogy az ingatlan jogilag létezik-e, hanem azt is, milyen állapotban és milyen piacon értékesíthető. Súlyosan leromlott, részben lakhatatlan, statikailag problémás vagy közművekkel nem megfelelően ellátott ingatlan esetén az értékbecslő korlátozottabb fedezeti értéket állapíthat meg. Egy félkész épület vagy nagy felújítást igénylő ház piaci ára lehet magas, miközben a banki fedezeti értéke ennél jóval alacsonyabb. A finanszírozó szempontjából ugyanis nem az a kérdés, milyen lehet az ingatlan két év múlva egy teljes felújítás után, hanem milyen biztosítékot jelent a hitel folyósításakor. A jövőbeni értéknövekedésre nem lehet jelenlegi fedezetként támaszkodni.
Az ingatlan elhelyezkedése szintén hat a banki kockázatra. Egy jó állapotú, de nagyon szűk keresletű településen található ház értékesíthetősége gyengébb lehet, mint egy hasonló műszaki színvonalú nagyvárosi lakásé. Speciális ingatlantípusok, nagyon nagy alapterületű házak vagy egyedi használatú épületek esetében ugyancsak szűkebb lehet a potenciális vevői kör. Ez a likviditási kockázat a fedezetben jelenik meg: minél hosszabb idő alatt és minél bizonytalanabb áron értékesíthető az ingatlan, annál óvatosabb lehet a bank. Az ingatlanfedezet minőségét ezért nem lehet pusztán négyzetméterárból levezetni.
A biztosíthatóság további ellenőrzési pont, mert jelzáloghiteleknél a bank rendszerint megfelelő vagyonbiztosítást vár el a fedezeti ingatlanra. Ha az épület állapota, szerkezete vagy valamilyen különleges kockázata miatt megfelelő biztosítás nem köthető, az a folyósítás feltételeit is érintheti. A banki hitelbírálat, az értékbecslés és a biztosítás ezért egymásra épülő rendszert alkot. Egy problémás fedezetet még kedvező THM, magas jövedelem és alacsony JTM sem tesz automatikusan elfogadhatóvá. A lakáshitel két pilléren áll: fizetőképességen és értékesíthető fedezeten.
A gyakorlati döntési folyamatban a vevőnek még a foglaló előtt célszerű beszereznie és ellenőriznie a tulajdoni lapot, családi háznál pedig szükség esetén a térképmásolatot is. A valós épületállapotot össze kell vetni a nyilvántartással, különös tekintettel a hozzáépítésekre, tetőtérre, melléképületekre és külön bejáratú ingatlanrészekre. Ezután a vételárat környékbeli összehasonlítható ingatlanokkal indokolt tesztelni, hogy látható legyen az értékbecslési tartalék. A finanszírozási tervben a minimális önerő fölött külön készpénzpuffert kell hagyni. Problémás vagy egyedi ingatlannál célszerű előzetes banki véleményt vagy értékbecslést kérni. Az adásvételi szerződést csak akkor indokolt véglegesíteni, amikor a fedezet jogi és műszaki elfogadhatósága reálisan alátámasztható.
A második ellenőrzést a hitel jóváhagyása előtt a családi cash-flowra is ki kell terjeszteni. Ha az alacsonyabb értékbecslés miatt több önerő szükséges, nem célszerű a teljes vésztartalékot a különbözet finanszírozására feláldozni. A felújításra váró ingatlan esetében a vételáron túl a munkák költségét és az esetleges átmeneti lakhatás terhét is be kell építeni a számításba. Ha ezek után a JTM még megfelelő, de a háztartás likviditási puffere eltűnik, a finanszírozás papíron működik, gazdaságilag azonban túl feszes. Ilyen helyzetben kisebb hitelösszeg, alacsonyabb vételár vagy másik ingatlan jelenthet stabilabb megoldást. A lakáshitelt olyan fedezetre célszerű felépíteni, amelyet nemcsak az ügyfél szeretne megvenni, hanem a bank is hosszú távon biztonságosan finanszírozhatónak lát.
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.