



További blogbejegyzések
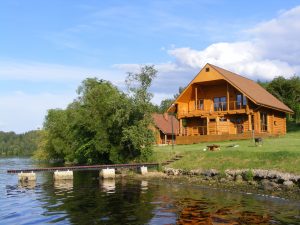
Miért kössünk lakásbiztosítást a nyaralónkra?
2021.11.15.A nyaralónkba pihenni járunk, és gyakran hetekig vagy hónapokig is üresen áll. Szeretnénk mindig úgy viszontlátni a nyaralónkat, ahogy azt otthagytuk. Ez nem mindig sikerül, és a távollétünkben keletkezett károk plusz költséget és bosszúságot okozhatnak. Egy nyaralóra kötött biztosítás megtérítheti ezeket a károkat. Mutatjuk, hogy miért kössünk lakásbiztosítást a nyaralónkra.
Tovább olvasom
Demján Sándor Tőkeprogram: ezért lett a KKV-k új kedvence a tőkefinanszírozás – és mit üzen a hirtelen felfüggesztés?
2026.02.25.A Demján Sándor Tőkeprogram rövid idő alatt a hazai KKV-k egyik legnépszerűbb finanszírozási formájává vált, majd a hatalmas érdeklődés miatt felfüggesztették. A jelenség mögött a magas kamatkörnyezet, a banki szigor és a növekedési igény áll. A cikk bemutatja, mit jelent mindez a vállalkozások pénzügyi stratégiájában 2026-ban.
Tovább olvasom
Augusztustól emelkedik a tranzakciós illeték: mi vár a számlatulajdonosokra?
2024.07.24.Augusztustól jelentős változások lépnek életbe a magyar pénzügyi rendszerben, amely számos számlatulajdonost érinthet. Az új intézkedés részeként a tranzakciós illeték emelésére kerül sor, ami a mindennapi banki műveleteket drágítja meg. Utánajártunk, és részletesen bemutatjuk, hogy mit jelent ez a változás, hogyan befolyásolja a számlatulajdonosokat, és milyen érdekességek húzódnak meg a tranzakciós illeték története és működése mögött.
Tovább olvasom
Hogyan működik a kamatstop és kinek jár?
2025.12.12.A kamatstop célja, hogy a változó kamatozású (és bizonyos, legfeljebb 5 éves kamatperiódusú) lakossági jelzáloghitelek törlesztője ne ugorjon meg a piaci kamatok emelkedése miatt. A bank a kamatot úgy számolja, hogy a szerződésben szereplő referenciakamat nem lehet magasabb, mint a 2021. október 27-i érték. A cikkből kiderül, pontosan mely hitelekre vonatkozik, meddig él, mit jelent a gyakorlatban, és milyen lépésekkel érdemes előre felkészülni a kivezetésre.
Tovább olvasom