 2026.02.13.
A lakáshitel törlesztése 2026-ban nemcsak a kamatokról szól, hanem az adóoptimalizálásról is. Az egészségpénztáron keresztüli fizetéssel évente akár 116.000 forintot is visszakaphatsz az államtól, legálisan és kiszámítható módon. A rendszer egyszerű, mégis kevesen használják ki. Megmutatjuk, hogyan működik, mire figyelj, és miért lehet ez a legjobb „hozam”, amit ma kockázat nélkül elérhetsz.
Tovább olvasom 2026.02.11.
Hányszor érzed úgy hónap elején, hogy a fizetésed csak „átutazik” a számládon, és egyenesen a bankhoz vándorol? Ha az elmúlt 2-3 évben (a magas infláció és kamatok időszakában) vettél fel személyi kölcsönt, használtál hitelkártyát, vagy csúsztál meg a folyószámlahiteleddel, akkor valószínűleg túlfizeted a bankot. 2026-ra a kamatkörnyezet normalizálódott, megjelentek az egyszámjegyű kamatok, te mégis a régi, 18-20%-os szerződésedet nyögöd. Ez nem csak bosszantó, de pénzügyi öngól is. Ebben a cikkben megmutatjuk a kiutat: hogyan működik a hitelkiváltás idén, mennyit spórolhatsz konkrétan, és hogyan szabadulhatsz meg a „rossz hitelektől” egyetlen tollvonással.
Tovább olvasom 2026.02.09.
Mindenki azt suttogja a füledbe: „Vegyél aranyat, az a biztos!” De vajon tényleg megvédi a lakásra gyűjtött pénzedet, vagy a kereskedők árrése és a tárolás azonnal elégeti a megtakarításod 10%-át? 2026-ban az arany csillogása mögött komoly költségek rejtőznek. Segítünk eldönteni, hogy neked való-e a sárga nemesfém, vagy jobban jársz, ha távol tartod tőle a családi kasszát.
Tovább olvasom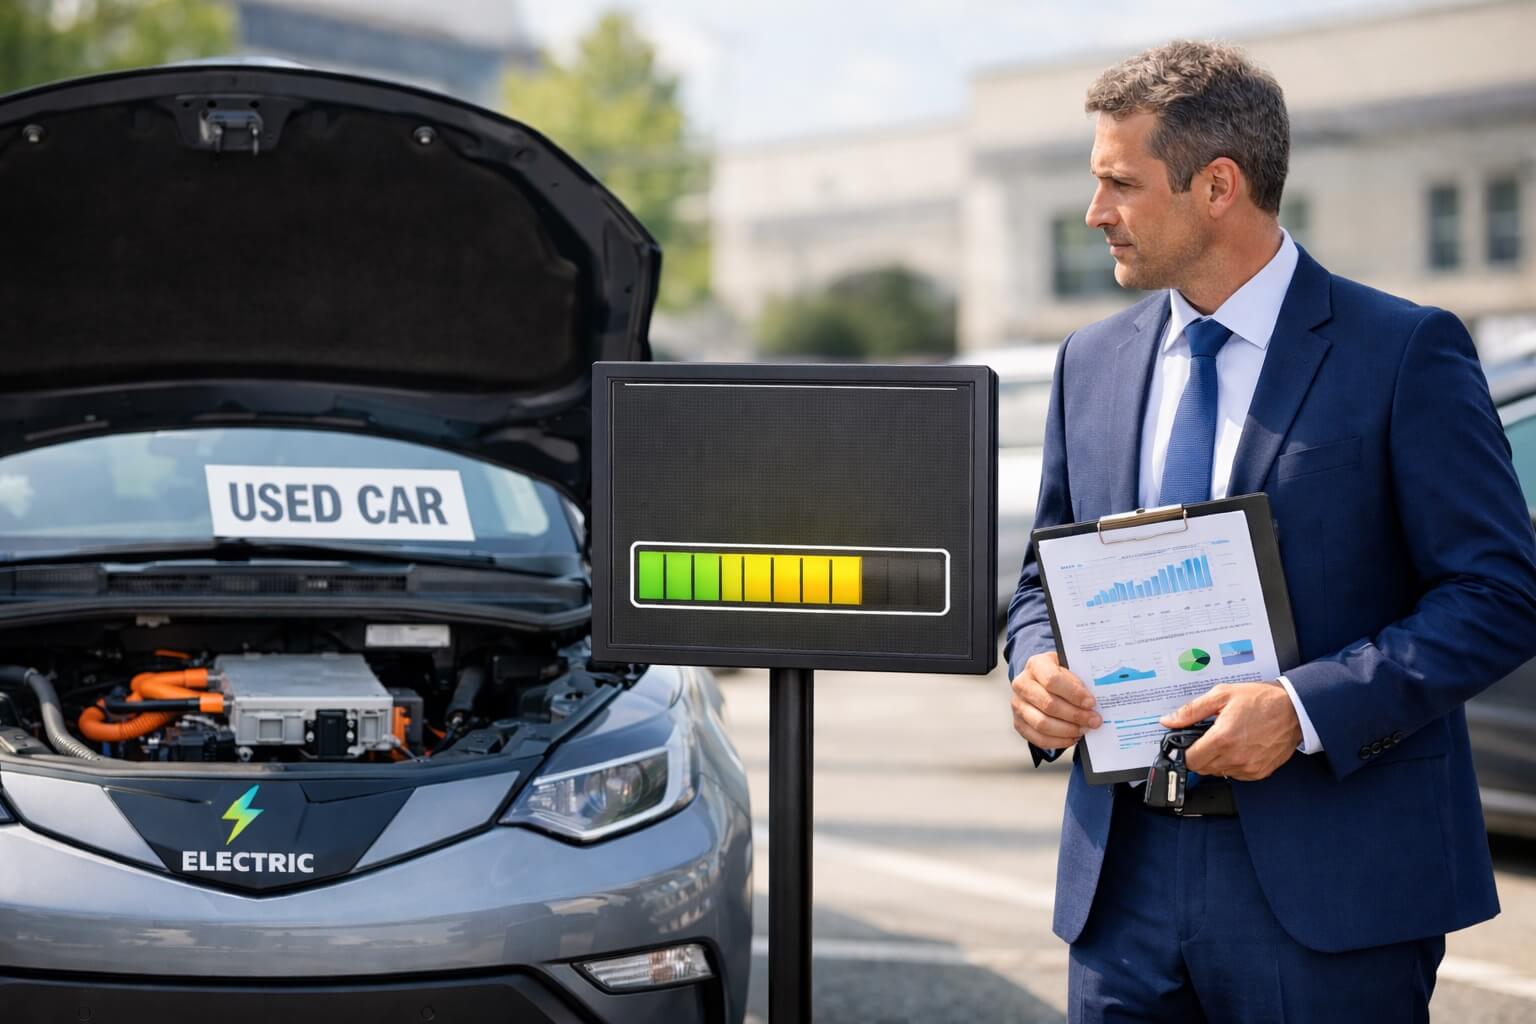 2026.02.06.
Látod a hirdetéseket: a néhány éve még elérhetetlennek tűnő Tesla Model 3-ak, VW ID.3-ak és Hyundai Konák ára 2026-ra a lélektani 6-8 millió forintos határra, vagy az alá süllyedt. A használtpiacot elárasztották az első generációs „nép-villanyautók”, amelyeknek most jár le a gyári 8 éves akkumulátorgaranciája. A kísértés óriási: olcsó „tankolás”, zöld rendszám, nulla szervizigény. De van egy bökkenő, amitől a banki kockázatelemzők is verítékeznek: az akkumulátor. Ha az meghal, az autó értéke szinte nullára zuhan. Vajon ad-e hitelt a bank egy olyan autóra, ahol a főalkatrész egy időzített bomba lehet? És ha igen, milyen feltételekkel? Ebben a cikkben feltárjuk a használt e-autó finanszírozás kockázatait, és megmutatjuk a biztonságos utat.
Tovább olvasom 2026.02.04.
Készítettünk egy podcastot arról, milyen tipikus feltételek és félreértések vezetnek ahhoz, hogy káreseménynél a biztosító nem vagy csak részben térít. Az epizódban áttekintjük az alkuszi közvetítés szerepét, a kárbejelentés kritikus pontjait, valamint azt, mire érdemes figyelni a szerződési feltételek értelmezésekor aláírás előtt.
Tovább olvasom 2026.02.02.
Sok “1 órás” hitel azért csúszik napokat, mert az igénylésben apró hibák akasztják meg az AI/OCR bírálatot, és manuális ellenőrzésre kerül az ügy. A cikkben 5 tipikus buktatót mutatunk be és konkrét tippeket adunk, hogyan gyorsítsd fel a folyamatot, hogy valóban megérkezzen a pénz akár 60 percen belül.
Tovább olvasom 2026.01.30.
2026-ban hétvégén is lehet gyors hitelhez jutni, de a sebesség nem a reklámszlogenen múlik: az automatizált bírálat és a digitális azonosítás a kulcs. Megmutatjuk, mikor lehet gyorsabb a Trive Bank, mikor verhetetlen a saját nagybankod mobilappos, előbírált ajánlata, és hogyan kerüld el a hétvégi csúszásokat.
Tovább olvasom 2026.01.28.
A podcast epizódban Movik Gabriella Ingatlan Coach-csal végigvesszük, mi történik most a magyar ingatlanpiacon, és hogyan érdemes gondolkodni, ha vásárlás vagy befektetés előtt állsz. Őszintén beszélünk a hirdetési árak és a valós árak különbségéről, a négyzetméterár csapdájáról, a lokáció dilemmáiról (Budapest vs. vidék), és a 3%-os hitelhez kapcsolódó tanulságokról.
Tovább olvasom 2026.01.27.
Próbaidő alatt sem lehetetlen személyi kölcsönt kapni, de a bank ilyenkor óvatosabb: azt vizsgálja, mennyire kiszámítható a jövedelmed és mennyire biztos a munkaviszonyod. Megmutatjuk, mikor van reális esélyed, milyen iratokat kérhetnek, és milyen megoldások jöhetnek szóba akkor, ha még korai a hiteligénylés.
Tovább olvasom 2026.01.23.
A tulajdoni lap és a térképmásolat nem papírmunka, hanem kockázatcsökkentés: ezekből derül ki, ki a tulajdonos, van-e teher az ingatlanon, és a nyilvántartás szerint hogyan néz ki a telek és az épület. A naprakészség azért fontos, mert a tulajdoni lap akár egyik napról a másikra változhat (széljegy, új teher, elidegenítési tilalom), és a pénzintézet vagy az ügyvéd jellemzően a döntés pillanatához közeli állapotot akar látni. A cikk gyakorlati példákon keresztül megmutatja, mikor melyik irat kell, mennyire legyen friss, milyen adatokat érdemes ellenőrizni, és miben más a tulajdoni lap szerepe egy értékbecsléshez vagy egy adásvételi szerződéshez képest.
Tovább olvasom

