Otthon Start 3%: Megéri egyszerre több banknál beadni a hitelkérelmet?
A Spirit FM Több–Kevesebb műsorában Rónai Egon Zámbori Bíró Tamással, a Banknavigator.hu kommunikációs-pénzügyi szakértőjével járja körbe az Otthon Start 3% témáját: mikor ésszerű több banknál egyszerre kérelmet indítani, milyen előnyök és kockázatok merülnek fel, és hogyan működik mindez a gyakorlatban.
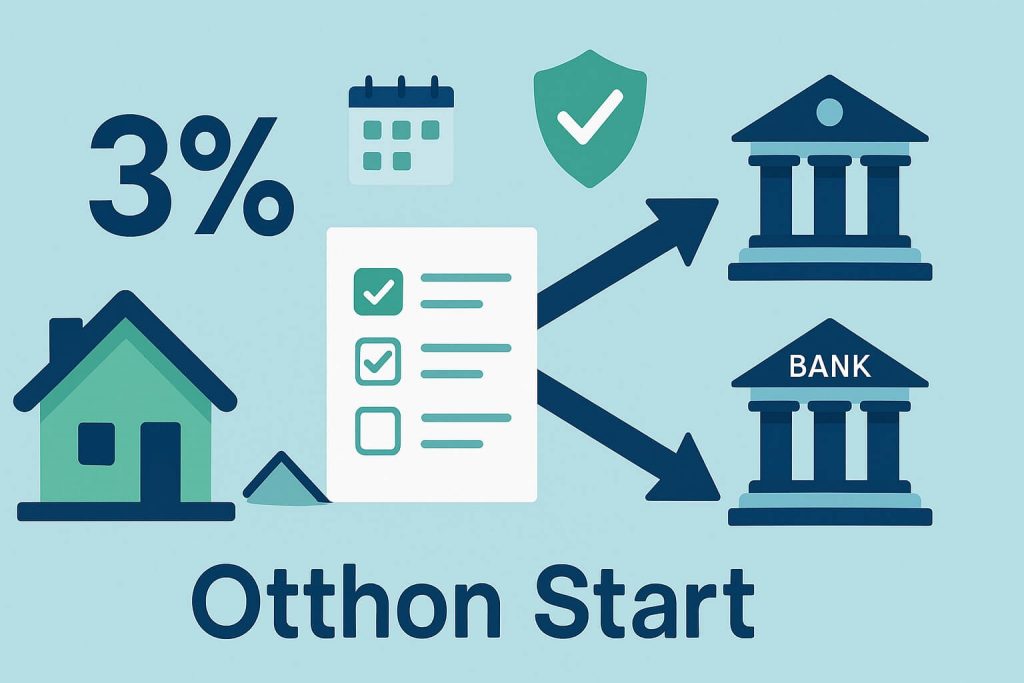
Gyorsabb döntés, jobb feltételek, kevesebb kockázat – fegyelmezett ügyintézéssel.
A 3%-os, fix kamatozású Otthon Start lakáshitelnél sokakban felmerül a kérdés: érdemes-e párhuzamosan, több banknál elindítani a hitelkérelmet? Röviden: bizonyos helyzetekben igen. A párhuzamos beadás felgyorsíthatja a folyamatot, javíthatja az ajánlati feltételeket, és mérsékelheti annak a kockázatát, hogy egyetlen döntésen múljon az ingatlanvásárlás sikere.
Mit jelent a „több bankos” beadás?
Az ügyfél ugyanazokkal a valós, egységes adatokkal több banknál kéri az előminősítést és/vagy indítja el a bírálatot. A folyamatok párhuzamosan futnak, majd a legkedvezőbb (és leggyorsabb) ajánlat kiválasztása után a többi kérelmet az ügyfél írásban visszavonja.
Mik az előnyök?
1) Időnyerés a döntésnél
A banki bírálati idők és ügyintézési terhelések eltérhetnek. Ha több szálon haladsz, nagyobb eséllyel kapsz időben használható első döntést – ami különösen fontos adásvételi határidők mellett.
2) Verseny a jobb feltételekért
A teljes hiteldíj mutató (THM), a kezdeti költségek (értékbecslés, közjegyző, folyósítás), valamint a számlacsomag- és jóváírási elvárások bankonként eltérnek. A valódi ellenajánlatok sokszor százezres nagyságrendű megtakarítást jelenthetnek a futamidő alatt.
3) Kockázatcsökkentés
Előfordulhat, hogy egy bank belső szabálya, az ingatlan paramétere vagy értékbecslése miatt megakad a folyamat. Párhuzamos beadásnál nem kell mindent az elejéről kezdeni: a másik banknál futó ügylet továbbmehet.
Mire kell figyelni?
-
Transzparencia és konzisztencia: minden bank ugyanazt az igazolt jövedelmet, terhelést, adásvételi feltételeket és mellékleteket lássa.
-
Költségkontroll: egyes induló díjak (pl. értékbecslés) bankonként külön-külön merülhetnek fel. Számolj azzal, hogy nem minden költség visszaigényelhető.
-
KHR és lekérdezések: önmagában a több beadás nem kizáró ok, de a következetes dokumentáció és a valós adatok elengedhetetlenek.
-
Időzítés: az adásvételi szerződésben reális határidőket szerepeltess. Ha szükséges, kérj határidő-módosítást – jobb előre tisztázni, mint kapkodni.
-
Vállalások és „aprósor”: bankszámla-használat, jóváírási kötelezettség, biztosítások – ezeket egyben nézd a THM-mel, mert a teljes képet befolyásolják.
Gyakorlati menetrend (bevált megközelítés)
-
Előszűrés és dokumentumlista egységesítése (jövedelemigazolás, munkáltatói papírok, NAV, bankszámlakivonat stb.).
-
Párhuzamos előminősítések indítása ugyanazzal az adatcsomaggal.
-
Értékbecslés(ek) és díjstruktúra előre egyeztetése: tudd, mi mikor esedékes, mi visszatéríthető.
-
Ajánlatok összevetése teljes költségképpel: THM + induló költségek + számlafeltételek + idő.
-
Nyertes kiválasztása és a többi kérelem visszavonása írásban, nyomkövethetően.
-
Adásvételi határidők kezelése: ha kell, kérj hosszabbítást; inkább fegyelmezetten, mint kapkodva.
„Melyik bank a legjobb?”
Nincs általános győztes. A legjobb választást az egyedi jövedelmi helyzet, az ingatlan jellemzői, a vállalható feltételek (számlahasználat, biztosítás), az aktuális akciók és – nagyon fontos – a bírálati idő együttese adja. A párhuzamos beadás lényege épp az, hogy a saját esetedre optimalizált, tényleges ellenajánlatok közül válassz.
Összefoglalás
A többbankos beadás az Otthon Start 3%-os hitelnél kézzelfogható előnyöket hozhat: gyorsabb döntést, alacsonyabb teljes költséget és kisebb folyamatkockázatot. A kulcs a transzparencia, a költségek teljes képe és a fegyelmezett ügyintézés – így lehet a bankok közti versenyt a saját javadra fordítani.
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.