Vége az Otthon Startnak: 5 százalékos hitelkamat és új korhatár jön – ennyivel drágulhat a lakásvásárlás
Az Otthon Start kivezetése után a támogatott lakáshitelek költsége és hozzáférhetősége eltérően alakul az új, illetve használt ingatlanoknál. A kamatváltozás mellett a szerződéses határidők, a jövedelemterhelés és a fedezeti követelmények is befolyásolhatják a lakásvásárlók pénzügyi lehetőségeit.
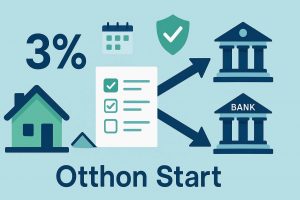
Mától, azaz október 28-tól új szabályok alapján igényelhető az államilag támogatott lakáshitel Magyarországon: az Otthon Startot a Wekerle Plusz Vásárlási és Építési Hitel váltja fel. A legnagyobb változás a használt ingatlanokat érinti, amelyeknél a korábbi legfeljebb 3 százalékos kamat helyett fix 5 százalékot határoztak meg. Az új konstrukció legfeljebb 50 millió forintos hitelösszeget biztosít, azonban életkori korlátozást és ötéves bentlakási kötelezettséget is bevezet. A már előkészített lakásvásárlásoknál még marad lehetőség az Otthon Start igénylésére, de a szerződéskötés és a hitelkérelem benyújtásának határideje különösen szigorú. A programváltás pénzügyi következményeit a havi törlesztőrészletek, a teljes visszafizetés és a banki hitelképességi feltételek együttesen mutatják meg.
Otthon Start helyett Wekerle Plusz: meddig maradnak érvényben a régi feltételek?
A 2026. október 28-án induló Wekerle Plusz hitel az új lakásvásárlások és építkezések támogatott finanszírozásának meghatározó konstrukciója lesz. A kormány október 27-i pontosítása szerint az Otthon Start keretében még azok a vásárlók is igényelhetnek hitelt, akik legkésőbb október 31-ig megkötik az ingatlan-adásvételi szerződést, és november 15-ig benyújtják hitelkérelmüket a bankhoz. Ez kedvezőbb átmeneti lehetőséget jelent az eredetileg ismertetett, október 27-i szerződéskötési határidőnél. A két határidőt együttesen kell teljesíteni, és a banki befogadáshoz szükséges dokumentációt is időben elő kell készíteni. Az építkezésekre vonatkozó átmeneti feltételeket külön szükséges ellenőrizni.
Az átmeneti szabályozás nem jelenti azt, hogy minden korábban érdeklődő automatikusan jogosult marad az Otthon Start feltételeire. Az elfogadott vételi ajánlat, az előszerződés, a foglaló átadása és a végleges adásvételi szerződés eltérő jogi helyzetet teremthet. A hitelkérelem benyújtását követően a pénzintézet továbbra is elvégzi a jövedelemvizsgálatot, a KHR-ellenőrzést és az ingatlan értékbecslését. Az időben beadott kérelem tehát önmagában nem garantál pozitív hiteldöntést vagy változatlanul elfogadható fedezeti értéket. A vásárlási szerződés fizetési határidejét ezért a banki ügyintézés várható menetéhez kell igazítani.
A már megkötött Otthon Start-hitelszerződések esetében a programváltás nem eredményez automatikus kamatemelkedést. A korábban rögzített kamat és törlesztési feltételek a szerződéses rendelkezések szerint érvényben maradnak, amennyiben az adós teljesíti a támogatáshoz kapcsolódó kötelezettségeit. A még elbírálás alatt álló igényléseknél ugyanakkor az átmeneti szabályok pontos alkalmazása meghatározhatja a finanszírozás feltételeit.
Fontos: az Otthon Start megszűnése az új igénylések rendszerének átalakítását jelenti, nem a már folyósított hitelek automatikus megszüntetését. A szerződésmódosításra, előtörlesztésre vagy fedezetcserére vonatkozó döntést ezért minden esetben a meglévő banki szerződés alapján szükséges meghozni.
Akár 16,6 millió forinttal magasabb visszafizetés: ennyit számít a kamatemelés
A Wekerle Plusz új építésű lakások vásárlásához és építéséhez fix 3 százalékos, használt lakásokhoz fix 5 százalékos kamatot biztosít a meghirdetett feltételek szerint. A 200 bázispontos különbség különösen a hosszú futamidejű jelzáloghiteleknél okoz jelentős többletkiadást. Egy 20 millió forintos, 25 éves annuitásos hitel havi részlete 3 százalékos kamattal hozzávetőleg 94 800 forint, míg 5 százalékkal körülbelül 116 900 forint. A különbség havonta több mint 22 ezer forint, a teljes futamidő alatt pedig megközelítőleg 6,6 millió forint. A számítások változatlan kamatot és további hiteldíjaktól mentes modellt feltételeznek.
Nagyobb hitelösszegnél a finanszírozási eltérés még hangsúlyosabb. Egy 30 millió forintos, 25 éves kölcsönnél az Otthon Start 3 százalékos kamata hozzávetőleg 142 300 forintos havi törlesztést eredményez, míg az új 5 százalékos kamat 175 400 forint körüli részletet jelent. A havi többlet meghaladja a 33 ezer forintot, a teljes visszafizetés különbsége pedig megközelíti a 10 millió forintot. Ötvenmillió forintos hitelnél a havi törlesztőrészlet körülbelül 237 ezer forintról 292 ezer forintra emelkedik, ami 25 év alatt hozzávetőleg 16,6 millió forintos többletfizetést okoz. A banki THM ugyanakkor a kamaton kívül további, jogszabály szerint figyelembe veendő költségeket is tartalmazhat.
A magasabb törlesztőrészlet nem kizárólag a teljes visszafizetés összegét növeli, hanem a felvehető hitel nagyságát is korlátozhatja. A JTM-szabályozás az igazolt nettó jövedelemhez viszonyítja a vállalható havi adósságszolgálatot, ezért ugyanakkora kereset mellett az 5 százalékos hitelből kisebb összeg férhet bele a jövedelmi korlátba. A bank a fennálló személyi kölcsönöket, hitelkártya-kereteket és más pénzügyi kötelezettségeket is figyelembe veheti a bírálat során.
Tipp: a használt lakást vásárló háztartásnak érdemes először a biztonságosan vállalható havi törlesztést meghatároznia, és csak utána kiszámítani az ebből finanszírozható vételárat. A magasabb kamat mellett a megfelelő likviditási tartalék fenntartása is szükséges, mert a maximális banki hitelkeret nem feltétlenül azonos a hosszú távon biztonságosan törleszthető összeggel.
Szigorúbb jogosultság, kötelező bentlakás és önerő: ezek dönthetnek a hitelfelvételről
A Wekerle Plusz hitelt a meghirdetett feltételek szerint 18–45 éves igénylők vehetik igénybe, míg az Otthon Start nem tartalmazott általános felső életkori korlátot. Az új konstrukció gyermekvállalás és házasság nélkül is elérhető, és többéves társadalombiztosítási jogviszonyt sem ír elő általános jogosultsági feltételként. A korábbi ingatlantulajdon vizsgálatánál az 50 százalékot el nem érő tulajdoni hányad, valamint a 30 millió forint alatti értékű lakás kivételt jelenthet. Házastársak vagy élettársak közös igénylésénél az ugyanazon ingatlanban fennálló tulajdoni részesedéseket együttesen kell vizsgálni. A jogosultság pontos megállapításához ezért a korábbi tulajdoni helyzet dokumentálása is szükséges lehet.
A megvásárolható ingatlan négyzetméterára legfeljebb 1,5 millió forint lehet, miközben lakások esetében 100 millió, egylakásos lakóépületeknél 150 millió forintos felső értékhatár szerepel. A hitelhez ötéves életvitelszerű bentlakási kötelezettség kapcsolódik, amely alatt a bérbeadás és a más célú hasznosítás nem megengedett. A hitelfedezeti szabályok ugyanakkor továbbra is meghatározzák, hogy a vételár mekkora része finanszírozható kölcsönből. Az értékbecslés során megállapított forgalmi érték és a bank által alkalmazott hitelbiztosítéki érték nem feltétlenül egyezik meg az eladó által kért összeggel. A különbség miatt a vevőnek a tervezettnél nagyobb önerőre is szüksége lehet, még akkor is, ha egyébként megfelel a támogatási feltételeknek.
A Wekerle Plusz kamatelőnye az új építésű lakásoknál fennmarad, de a vételárkülönbség jelentősen befolyásolhatja a teljes lakhatási költséget. Egy drágább új lakás alacsonyabb finanszírozási kamata nem feltétlenül ellensúlyozza a magasabb vételárat és az ebből eredő nagyobb hitelösszeget. Használt ingatlan esetén a vételár mellett a várható felújítási kiadások, a műszaki állapot és az energiafogyasztás is meghatározó tényező. A banki ajánlat összehasonlításánál ezért a THM, a számlavezetési díjak, az esetleges biztosítási követelmények és az előtörlesztési költségek együttes vizsgálata indokolt. A támogatott hitelhez kapcsolódó állami szabályokat és a kereskedelmi bank által előírt egyedi kondíciókat külön szükséges kezelni.
A még Otthon Startot igénylő vásárlónak elsőként azt kell ellenőriznie, hogy az adásvételi szerződés legkésőbb 2026. október 31-ig aláírásra kerül-e, és a hitelkérelem november 15-ig benyújtható-e. Az ügyintézéshez szükséges jövedelemigazolásokat, tulajdoni lapot és egyéb banki dokumentumokat célszerű előzetesen beszerezni. A hiteligénylés során külön ellenőrizni kell az átmeneti jogosultságot és a bank által előírt befogadási feltételeket. Amennyiben az adásvételi szerződés már létrejött, a foglalóra és a vételár teljesítésére vonatkozó rendelkezéseket indokolt ügyvéddel áttekinteni. Finanszírozási bizonytalanság esetén az eladóval egyeztetett határidő-módosítás csökkentheti a szerződésszegésből eredő veszteség kockázatát. A hitelkérelem benyújtásának igazolását és az átmeneti jogosultsággal kapcsolatos banki tájékoztatást célszerű írásban megőrizni.
A Wekerle Plusz konstrukcióval számoló igénylőnek az életkori és tulajdoni feltételek ellenőrzése után több hitelösszegre és futamidőre indokolt banki kalkulációt kérnie. Használt lakásnál az 5 százalékos támogatott kamatot a ténylegesen elérhető piaci lakáshitelekkel is össze kell vetni, különösen az esetleges banki jóváírások és kamatkedvezmények miatt. Az önerő meghatározásakor a vételáron túl az illetéket, az ügyvédi és közjegyzői költségeket, valamint az esetleges felújítási kiadásokat is számításba kell venni. A hosszabb futamidő csökkentheti a havi törlesztést, de növelheti a teljes kamatterhet, ezért a finanszírozási tervben az előtörlesztés lehetséges hatását is vizsgálni kell. A fennmaradó havi jövedelemnek a megélhetési kiadások mellett váratlan költségekre is fedezetet kell nyújtania. A lakásvásárlási szerződést és a hitelösszeget kizárólag igazolt jogosultság, írásos banki ajánlat és megfelelő pénzügyi tartalék mellett indokolt véglegesíteni.
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.