3%-os lakáshitel érthetően: mikor okos választás? – Beszélgetés Toman Róberttel (Raiffeisen Bank)
Építés vagy vásárlás előtt állsz? Végigmegyünk a 3%-os hitel valós mozgásterén, a JTM és az önerő szerepén, a banki folyamaton és a tipikus buktatókon – hogy magabiztos döntést hozz.
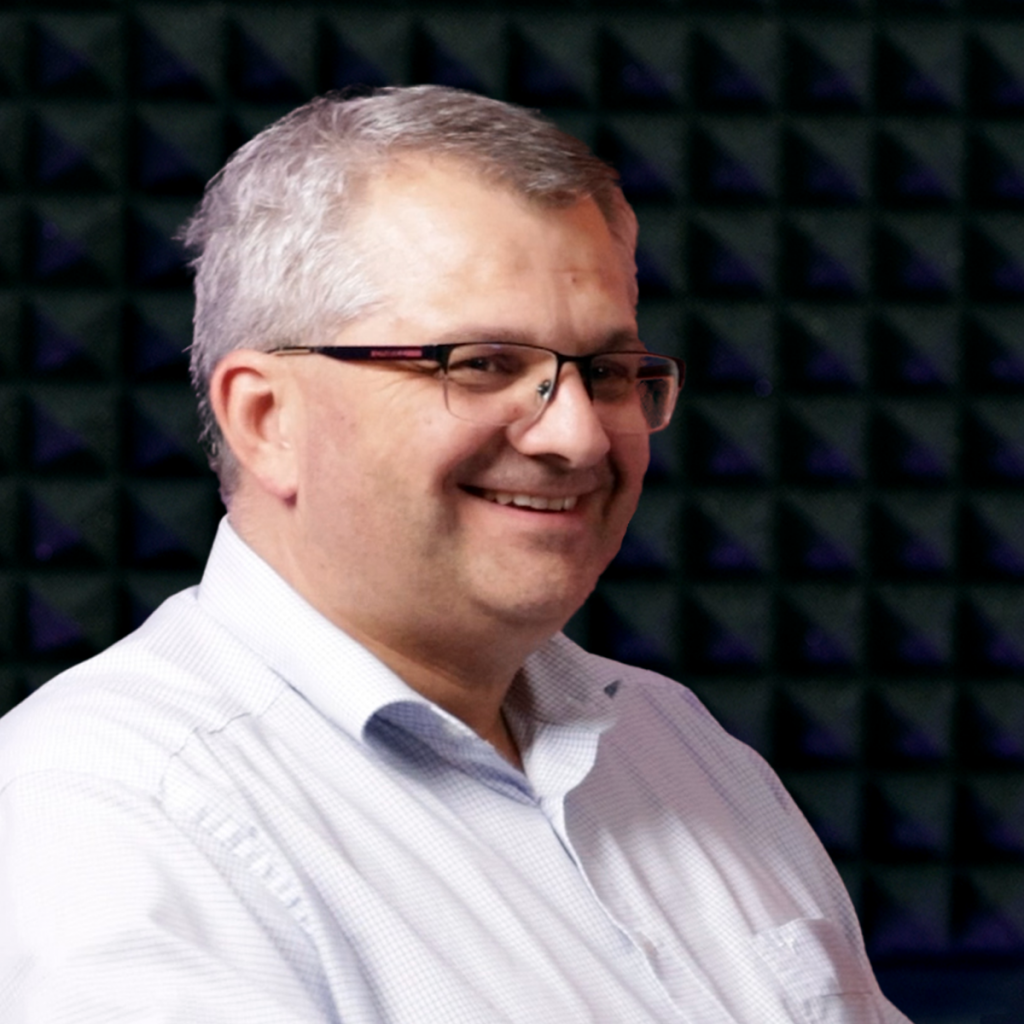
Sokan vacillálnak a 3%-os támogatott hitel és a piaci konstrukciók között. Ebben az epizódban Toman Róberttel (Raiffeisen Bank) rendet teszünk: milyen helyzetekben előnyös a támogatott kamat, mikor erősebb a piaci opció, és hogyan érdemes felkészülni, hogy a folyamat gördülékeny legyen.
Ki a vendég?
Toman Róbert, a Raiffeisen Bank lakossági hitelezésért felelős vezetője.
Kiemelhető gondolat
„A hitelválasztás kulcsa a pénzáram és a kockázati komfort – a kamatszám csak ezután jön.”
Miről beszélgetünk?
- A 3%-os hitel tényleges mozgástere: kik igénylik, milyen összegekre, milyen menetrenddel.
- Támogatott vs. piaci hitel: élethelyzet, kockázattűrés és cél alapján hogyan dönts.
- Okos kombinációk: adósságrendezés, JTM-keretek, építés–vásárlás döntési pontjai.
- Zöld és felújítási célok: hogyan építhetők be a finanszírozásba.
- Folyamat átláthatóan: előminősítés → értékbecslés → szerződés → bejegyzés → folyósítás.
- Hol csúszik el a legtöbb ügylet, és mivel gyorsítható?
Kinek szól?
Első lakásvásárlóknak, építkezőknek, felújítóknak, illetve mindenkinek, aki mérlegeli, hogy a 3%-os lehetőség vagy a piaci hitel illeszkedik-e jobban a terveihez.
Hasznos jegyzetek
- Felkészülés: jövedelemigazolások, megfelelő önerő, ingatlanparaméterek, KHR-státusz.
- Biztonság: futamidő-választás, kamatrögzítés, vésztartalék, biztosítások.
- Kombináció: mikor éri meg támogatott és piaci hitelt együtt alkalmazni.
- Adminisztratív sorrend: teljes dokumentáció = gyorsabb bírálat, kevesebb hiánypótlás.
GYIK
Kinek lehet előnyös a 3%-os hitel?
Annak, aki stabil jövedelemmel és tervezhető cash flow-val rendelkezik, és fontos számára a hosszú távon fix törlesztő.
Ötvözhető más támogatásokkal (pl. családtámogatás, „zöld” célok)?
Többnyire igen, de a sorrend és a feltételek bankonként változhatnak – ezt célszerű előre egyeztetni.
Milyen dokumentumok kellenek?
Személyes okmányok, jövedelem- és számlaigazolások, KHR-hozzájárulás, adásvételi/építési papírok, költségvetés, értékbecslés. A pontos lista termék- és bankfüggő.
Meddig tart az ügyintézés?
Reálisan 2–6 hét. A tempót az értékbecslés, a hiánypótlások és a földhivatali lépések befolyásolják – jó előkészítéssel rövidíthető.
Van elő- vagy végtörlesztési lehetőség?
Igen. A díjak és feltételek termékenként eltérhetnek, érdemes előre kalkulálni a várható megtakarítással.
Mi a teendő, ha alacsonyabb az értékbecslés?
Nőhet az önrész igénye vagy plusz fedezet bevonása válhat szükségessé – érdemes tartalékot hagyni.
Fedezd fel a Banknavigator pénzügyi podcastjeit és videóit – tanulj, inspirálódj, hozd ki a legtöbbet a pénzügyeidből! Iratkozz fel YouTube csatornánkra!
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.