Jelentős növekedésben a személyi kölcsönök
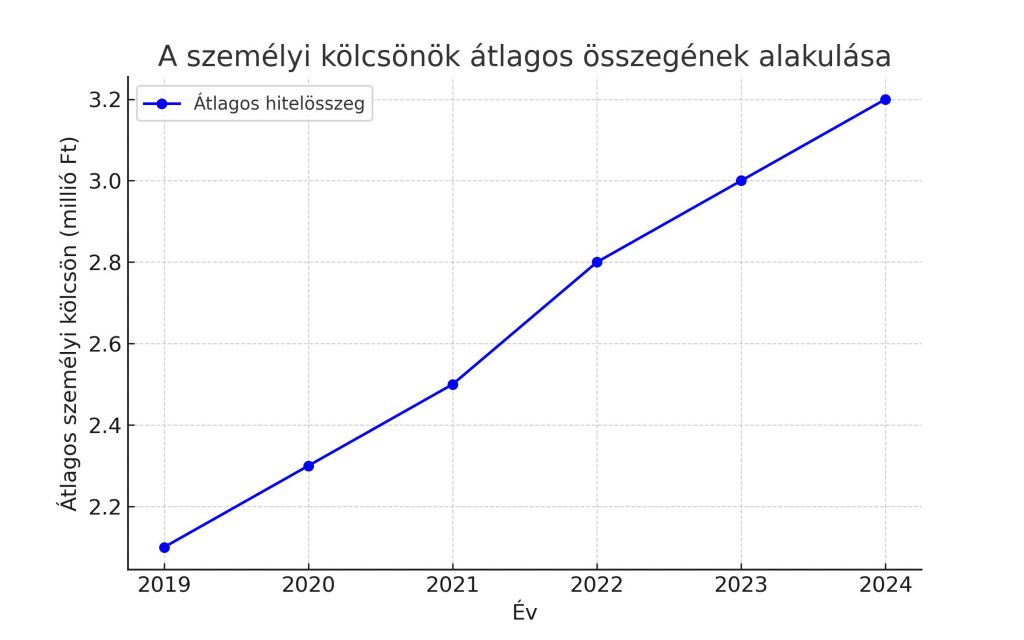
Az elmúlt években a magyarországi személyi kölcsönök piaca jelentős változásokon ment keresztül, melyek közül kiemelkedik az átlagos hitelösszegek folyamatos növekedése. Míg korábban a személyi kölcsönök átlagos összege 2 millió forint körül mozgott, mára ez az érték meghaladta a 3 millió forintot. Ez a tendencia számos gazdasági és társadalmi tényező eredménye, melyeket érdemes részletesebben megvizsgálni.
A személyi kölcsönök növekvő népszerűsége
A személyi kölcsönök népszerűsége az utóbbi években folyamatosan nőtt. Ennek egyik oka a hiteltermékek egyszerű és gyors igényelhetősége, valamint a szabad felhasználhatóságuk. A Magyar Nemzeti Bank (MNB) adatai szerint a személyi kölcsönök összege 40 000 forinttól akár 15 000 000 forintig is terjedhet, a futamidő pedig jellemzően 12-84 hónap.
Ez a rugalmasság lehetővé teszi, hogy a hitelfelvevők különböző pénzügyi igényeikhez igazítsák a kölcsönöket.

Horizont kölcsön
- Igényelhető: 2025. október 06-ig!
- Már nettó 100 000 Ft rendszeres jövedelemtől
- Kezes és fedezet nélkül igényelhető
- Bármikor díjmentesen előtörleszthető
- promóció -
Számlanyitás nélkül

CIB Előrelépő Személyi Kölcsön
- Nem kell bankszámlát nyitnia
- Induló költségek nélkül igényelhető
- Hitelkiváltásra is fordítható
 Hívjanak fel!
 Érdekel
- promóció -
Az átlagos hitelösszeg növekedése
Az átlagos hitelösszeg növekedése több tényezőre vezethető vissza. Egyrészt a fogyasztók egyre nagyobb összegű beruházásokat finanszíroznak személyi kölcsönökből, mint például lakásfelújítás, autóvásárlás vagy nagyobb értékű elektronikai eszközök beszerzése. Másrészt az infláció és a növekvő árak is hozzájárulnak ahhoz, hogy a szükséges hitelösszegek emelkedjenek. Az MNB adatai szerint a személyi kölcsönök átlagos hiteldíj mutatója 2023 januárjában 19,48% volt, ami 2015 óta a legmagasabb érték. Bár azóta csökkenés tapasztalható, 2023 szeptemberében még mindig 17,20% volt a THM.
A hitelcélok változása
A személyi kölcsönök felhasználási céljai is változatosak. Az ügyfelek egyre nagyobb része fordítja a kölcsönöket otthonfelújításra, az energiahatékonyság fokozását célzó fejlesztésekre vagy tartós fogyasztási cikkek vásárlására. Az autóvásárlások, különösen a használtautó-piac iránti érdeklődés is növekszik.
Ez a trend azt mutatja, hogy a fogyasztók egyre inkább hosszú távú befektetésekre használják fel a személyi kölcsönöket, ami hozzájárul az átlagos hitelösszeg növekedéséhez.
A hitelpiac versenyének fokozódása
A személyi kölcsönök piacán tapasztalható verseny fokozódása szintén hozzájárul a hitelösszegek növekedéséhez. A bankok és pénzügyi intézmények egyre kedvezőbb feltételekkel kínálják termékeiket, hogy minél több ügyfelet vonzzanak. Az MNB is szorgalmazza az intenzívebb versenyt és az olcsóbb személyi hiteleket, hogy a fogyasztók számára kedvezőbb feltételeket biztosítsanak.
Ez a versenyhelyzet lehetővé teszi a hitelfelvevők számára, hogy nagyobb összegeket igényeljenek kedvezőbb kamatok és feltételek mellett.
Többféle kamatkedvezménnyel!
Raiffeisen Személyi Kölcsön
- Aktív számlahasználat vállalásával
- Kamatkedvezménnyel szabad felhasználásra
- Legalább havi nettó 214 662 Ft jövedelem
MBH Időnyerő Személyi Kölcsön
- Szabadon felhasználható
- Minimum 3 hónap munkaviszony
- Min. nettó 150 000 Ft havi jövedelem
- promóció -
A jövedelmek és a hitelképesség szerepe
A hitelfelvevők jövedelmének növekedése és a javuló hitelképesség szintén hozzájárul az átlagos hitelösszeg emelkedéséhez. A magasabb jövedelmű ügyfelek nagyobb összegű hiteleket igényelhetnek, mivel a bankok számára kisebb kockázatot jelentenek. Emellett a pénzügyi tudatosság növekedése is szerepet játszik abban, hogy a fogyasztók jobban megtervezik pénzügyi döntéseiket, és bátrabban vállalnak nagyobb összegű kölcsönöket.
A személyi kölcsönök jövője Magyarországon
A jelenlegi trendek alapján várható, hogy a személyi kölcsönök átlagos összege továbbra is emelkedni fog Magyarországon. A gazdasági növekedés, a jövedelmek emelkedése és a pénzügyi intézmények közötti verseny tovább ösztönzi a hitelfelvételt. Ugyanakkor fontos, hogy a hitelfelvevők körültekintően járjanak el, és alaposan mérlegeljék pénzügyi lehetőségeiket és kötelezettségeiket a hitelfelvétel előtt.
A személyi kölcsönök átlagos összegének növekedése Magyarországon összetett folyamat eredménye, amelyben szerepet játszanak a gazdasági, társadalmi és piaci tényezők. A hitelpiac folyamatos változásai, a verseny fokozódása és a fogyasztói szokások módosulása mind hozzájárulnak ahhoz, hogy a személyi kölcsönök egyre nagyobb szerepet töltsenek be a háztartások pénzügyi döntéseiben.
Kockázatok és óvintézkedések
Bár a személyi kölcsönök könnyű hozzáférhetősége és rugalmas felhasználhatósága vonzó lehet a hitelfelvevők számára, fontos, hogy a fogyasztók felelősen kezeljék ezeket a pénzügyi lehetőségeket. Az MNB többször is felhívta a figyelmet a túlzott eladósodás veszélyeire, és javasolja, hogy a hitelfelvevők mindig alaposan mérlegeljék törlesztési képességüket, mielőtt kölcsönt vesznek fel.
A kamatok és a teljes hiteldíj mutató (THM) figyelemmel kísérése kiemelten fontos, hiszen a kedvezőbb ajánlatok megtalálásával hosszú távon jelentős megtakarítást érhetnek el az ügyfelek. Emellett a változó gazdasági környezet – például az infláció és a jegybanki alapkamat alakulása – befolyásolhatja a hitelek költségeit, ezért érdemes folyamatosan tájékozódni a pénzügyi piaci trendekről.
Az alábbi diagram (az adatok forrása: MNB) jól mutatja, hogy az átlagos személyi kölcsön összege folyamatosan növekedett az elmúlt években, 2019-ben még 2,1 millió forint volt, míg 2024-ben már meghaladta a 3,2 millió forintot. Ez a tendencia azt jelzi, hogy egyre nagyobb volumenű hitelfelvételek történnek, ami összhangban van a gazdasági és fogyasztói szokások változásaival.
A személyi kölcsönök piaca dinamikusan fejlődik Magyarországon, és az átlagos hitelösszegek emelkedése arra utal, hogy a lakosság egyre nagyobb értékű kiadásokat finanszíroz ilyen típusú hitelekkel. Bár a hitelpiac versenye és az egyre kedvezőbb feltételek elősegítik a hitelfelvételt, fontos, hogy a fogyasztók tudatosan kezeljék pénzügyeiket, és csak annyi kölcsönt vegyenek fel, amennyit biztonságosan vissza tudnak fizetni.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.